
2024年4月27日,联化科技股份有限公司(以下简称“联化科技”、“公司”)线路了其2023年年度论述。2023年,在植保去库存周期等主要影响下皇冠体育信用盘+带新版老版手机端,公司达成营业收入64.42亿元,同比减少18.10%;达成包摄于上市公司股东的净利润-4.65亿元,同比减少166.76%;达成扣非后包摄于上市公司股东净利润-3.54亿元,同比减少169.69%。公司拟向全体股东每10 股派发现款红利0.2元。
bwin博彩公司官网皇冠信用网如何注册植保去库存周期影响收入利润,医药业务稳步增长
公司牢牢围绕“成为寰球率先的化学与期间责罚决策提供商”的愿景,主营业务分为植保、医药、功能化学品和拓荒与工程劳动板块。公司先后被认定或评为国度火把蓄意要点高新期间企业、浙江省改革型试点企业、浙江省期间改革才略百强企业,并于2013、2014年连气儿取得寰球农药行业换取者颁发的寰球供应商期间改革奖,冲破了该奖项多年来由泰西供应商把持的场面。公司于2023年入选“2023中国密致化工百强”第九名。(1)去库存周期影响,植保收入、毛利率有所下落
公司始终极力于为寰球植保行业提供先进的化学和期间责罚决策,是寰球植保CDMO业务的先驱和率先者,公司与植保行业前5国际农化/植保公司开展了以期间改革为基础的CDMO业务,并达成始终计谋合营伙伴相关,深度参与客户的居品质命周期一谈阶段。公司现在经营的植保居品主要有杀虫剂、除草剂和杀菌剂原药过火中间体、植物滋长退换剂、泥土增效剂及中间体等。
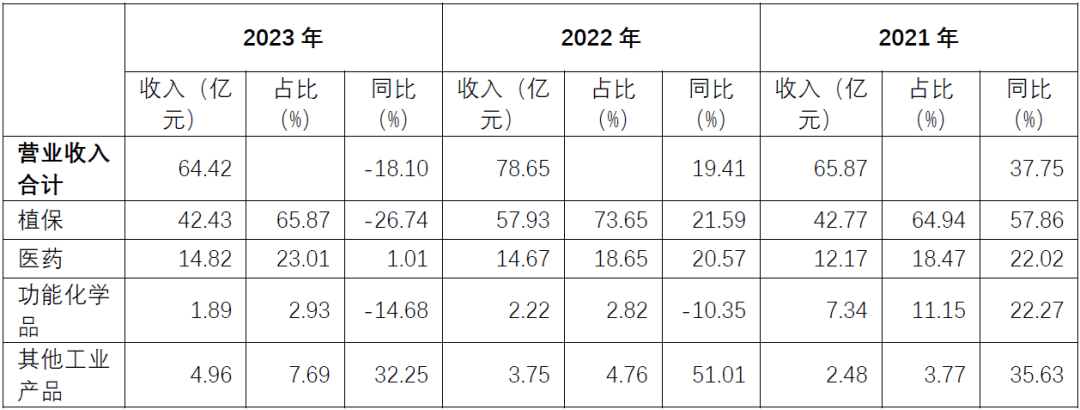
大平台菠菜代理皇冠现金网网址2022年,俄乌冲突等要素导致植保行业寰球供应链进入囤积库存周期,2023年寰球大环境趋于牢固,同期好意思元加息也使得植保市集库存资本大幅加多,去库存成了植保行业主旋律,导致公司2023年买卖化居品订单数目有所减少,销售额较上年有所下滑。2023年,公司植保收入42.43亿元,同比下落26.74%;植保收入占总营收比重65.87%,同比下落7.78pct。同期,受去库存影响,公司植保业务毛利率水平也有所下落,业务毛利率由2022年的24.91%降至14.32%。
图表:联化科技收入结构

府上开端:公司年度论述
图表:联化科技业务毛利率情况
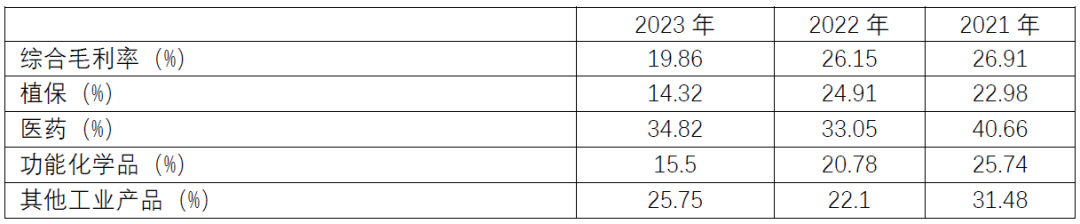
府上开端:公司年度论述
(2)医药收入毛利率稳步进步,CRO成立初步完善
公司哄骗在化学合成鸿沟多年累积的期间才略而进入医药板块业务,历程10多年的努力,公司已成为国内CDMO鸿沟头部企业之一,客户包括泰西前二十位的大型制药公司,也包括日本、韩国、中国等改革药开发公司。 同期,公司医药业务在CDMO基础上拓展了CRO平台,是将与客户的合营从CDMO模块往前端药物研发进一步延长的扬弃。公司CRO业务在起步初期也与跨国大药企、国内医药企业树立合营。松手现在,公司CRO业务东谈主才团队成立初步完善,信托在畴昔CRO平台会为公司医药业务发展注入新的活力。
比利时欧洲杯阵容球星2023年,公司医药收入14.82亿元(其中买卖化阶段居品收入10.41亿元,临床III期阶段收入3.75亿元),同比增长1.01%;收入占比23.01%,较2022年进步了4.36pct。且2023年公司医药业务毛利率34.82%,较2022年进步了1.77pct,毛利率有所回升。近3年,医药动作公司高毛利率业务,收入限制及收入占比逐年稳步进步,公司合座业务结构得到优化。
(3)功能化学品积极拓展新动力鸿沟,挥发式冷凝器握续国产替代
功能化学品方面,现在公司遵循于开发电子化学品、电板化学品、高性能团聚物材料和个东谈主照应及化妆品等鸿沟上游的系列居品。公司坚握以市集需求为导向,坚握自主研发拓展和外部期间引进并重,打造牢固优质的居品线,酿成一定的期间和产业链限制上风。2023年,公司功能化学品业务收入1.89亿元,同比减少14.68%,业务收入占比2.93%。
在拓荒与工程劳动板块,公司的居品体系较为完好,触及挥发式冷凝器、复合型冷却(凝)器、干式空冷器、闭式冷却塔等四大系列,居品质料达到国际一线品牌水平,作念到了有才略达成国产替代,取得了中国石化、中化集团、协鑫集团、晶科动力、通威股份等大型工业企业的认同。居品质公司在多晶硅、石化、密致化工、冷链等分娩名堂中,公司工业换热节能拓荒居品具有较高占有率。
皇冠客服不回消息(4)钞票减值亏欠影响净利润,经营现款流庄重
净利润方面,公司2023年达成包摄于上市公司股东的净利润-4.65亿元,同比减少166.76%;达成扣非后包摄于上市公司股东净利润-3.54亿元,同比减少169.69%。
菠菜的平台注册金皇冠客服飞机:@seo3687
净利润降幅高于收入降幅,除了去库存周期导致的收入减少、毛利率下落以外,公司2023年时候用度率较2022年进步了2.96pct,以及计提了钞票减值亏欠3.28亿元(含信用减值冲回团结推断后的值),其中最主如果对英国子公司计提了2.38亿元的固定钞票减值亏欠,对公司净利润产生了较大的不利影响。
通报称,6月11日16时许,游客在八达岭长城游览时发现一男子在城墙刻字,并发布新浪微博视频。事件发生后,八达岭长城景区立即启动执法程序并向有关执法部门报案。
前有日薪过万的大明星张雨绮在直播卖货时,毫不避讳直言:“699元我觉得买不了个袜子。”
值得存眷的是,公司2023年经营行为产生的现款流量净额10.77亿元,同比增长68.67%,经营净现款流大幅改善。公司在净利润欠安的情况下,仍然玩忽保握较高的经营净现款流,且年报数据透露,公司以前几年每年均能有可以的经营净现款流阐扬,反馈出公司的经营超过庄重。
2023年度,公司选定了多种措施,进行了多项责任,稳步鞭策新名堂、期间研发、以及寰球供应链布局,握续进步中枢竞争力,为畴昔握续发展打好坚实基础。
新名堂稳步鞭策,筑牢发展基础
植保业务,2023年公司络续深耕管谈内居品布局,积极鞭策与寰球主要植保公司在前端管谈内新址品上的合营,为客户提供一体化的工艺筛选、工艺开发以及工艺放大的劳动。除了传统的农化居品外,公司积极拓展了在“生圆寂学”植保鸿沟的合营,现在已有一系列名堂进入居品孵化管谈。
足球运动员的体能训练非常辛苦,他们需要严格的饮食和规律的训练才能保持状态。在医药业务板块,2023年以来,各项研发、考据、分娩等责任稳步鞭策。公司与现存计谋客户的合营继续加深,2023年公司还是完成或正在现实整个20个考据名堂,其中3个为API名堂。同期,2023年公司CRO业务东谈主才团队成立初步完善,现在已完成与热切客户的对接,并在多肽期间、氨基酸研发等方面布局贪图,同期并连络树立多个CRO订单,为CRO业务创造了精致的开局。改革药方面,公司积极参与开发与合营责任,还是储备了一批极具买卖后劲的临床II,III期管线居品。
功能化学品业务,跟着畴昔公司20000 吨六氟磷酸锂和10000 吨双氟磺酰亚胺锂两个主要电解质锂盐陆续完成试分娩,并在经客户考据导入市集后,公司将会开发系列市集需要的特种溶剂和功能添加剂居品。现在,公司管谈内正在买卖化试分娩并准备入辖下手进行市集导入的新动力居品为4个,完成中试后行将放大分娩的居品1个,处于中试阶段的居品为4个,小试阶段测试的居品为10个。
期间改革与寰球供应链布局握续参预,皇冠体育握续进步中枢竞争力
公司看重中枢竞争力的成立,在期间改革及寰球化供应链布局方面握续参预,力图走在行业前哨。
期间方面,公司基于居品质命周期不同阶段的需求,打造了以上海研发中心、台州研发中心以及基地期间部等多个脉络的期间研发平台,分手餍足客户不同阶段改革以及握续修订方面等多种需求。公司握续加大研发参预,2023年,公司研发用度3.76亿元,与2022年基本握平,研发用度占营业收入比重达到5.83%。2023年底,公司研发东谈主员数目达到761东谈主,占总职工东谈主数比重达到13.19%,其中植保、医药中枢研发团队1/3以上领有硕士或博士学历。松手2023年底,公司各业务板块取得国内发明专利91项、实用新式专利46项,领有欧洲发明专利1项。
公司在各个业务鸿沟握续鞭策期间改革。植保鸿沟,公司还是奏效限制化动手连气儿氯化,溴化,光气化,硝化,重氮化等化学反应。除此以外,生物植保品种研发和分娩平台也在积极搭建中,从而适合行业发展的交替。在新期间贪图方面,不仅络续贪图高效配体催化期间,应用微通谈和回路等连气儿反应器进行连气儿氧化、氨化、加氢、裂解等反应类型贪图,同期进行了不同类型氧化期间、氟气氟化期间、钯回收期间、固定床加氢期间贪图等新期间的探索,以及应用新拓荒进行工艺优化的深切贪图。
www.royalhorsessitezonezone.com在新动力鸿沟,公司接管了多级连气儿反应及液固分离期间,大幅进步了居品的竞争力。 医药鸿沟,公司继续加大研发力度,络续深化连气儿流反应期间的贪图。2023年,公司医药研发团队研发了跳动10个项运筹帷幄连气儿工艺,4个项运筹帷幄连气儿化光催化工艺,这关于连气儿流反应期间的产业化应用方面具有里程碑的意旨,何况在镌汰资本、减少安全风险、减少三废方面皆阐扬着雄壮的作用。在CRO鸿沟,公司加大研发参预,拓展了期间鸿沟,包括PROTAC(卵白降解靶向斡旋体),Linker(药物计划子),非自然氨基酸,多肽,GalNAc(N-乙酰半乳糖胺,多用于小核酸药物寄递系统),连气儿光催化等,推广研发、工程和分娩的等期间才略,以更好叮属市集需求,名堂岂论从工艺安全、资本、质料、数目和交期方面,皆得到了客户的一致好评。在医药体系成立方面,公司树立了必要的cGMP与改革、期间才略,2023年,公司奏效地接受约20次国表里端正监管机构和盛名药企和跨国化学公司的质料体系审计。公司子公司台州联化杜桥基地以零劣势通过了好意思国FDA(食物与药品监管局)检查,并告成通过了PMDA(日本医药品医疗器械概括评审机构)的现场检查,同期取得了多张出口欧盟原料药评释注解文献。
在寰球化供应布局方面,公司现在已成为植保行业前5大公司以及医药行业多家国际医药巨头的计谋供应商及诸多医药前20大公司的合营伙伴,公司通过多基地成立以酿成多元化的供应链布局是公司始终坚握以及践行的供应链不断策略,运筹帷幄在于提高供应链弹性,镌汰分娩风险。公司植保业绩部在天下设有台州、江苏、盐城、德州、辽宁等多个分娩基地并在国外设有英国基地,2023年度,公司购买了位于马来西亚的工业用地,将马来西亚服气为“各异化的供应链布局”的国外场地,以镌汰单一区域的黑天鹅事件对供应才略带来的冲击。
畴昔,公司可以向客户提供的是来自中国、英国和马来西亚基于居品质命周期不同需求的全产业链劳动,哄骗中国完善的化工供应链配套技艺及有竞争性的基础资源,协同英国和马来西亚生动的分娩及登记政策,为客户、为行业提供各异化的供应链责罚决策,进步公司寰球竞争力。
静待植保去库存周期收尾,医药CXO、新动力化学品有望打造新增长弧线
追思以前,预测畴昔,公司将络续阐扬有机合成以及工艺与工程相团结的名堂动荡的中枢才略,深切拓展植保、医药和功能化学品客户非竞争性自有居品市集。同期,公司将继续专注期间改革、工程改革、贪图才略改革,为客户提供更优质的劳动,以及积极现实好“走出去”计谋,通过英国基地、马来西亚工场与国内分娩联动,更好地劳动客户。
预测畴昔中始终趋势,据斡旋国粮农组织预测,2050 年寰球东谈主口将达到97 亿,而现在寰球的食粮产量并无法餍足日益增长的东谈主口的需求。食粮市集的刚性需求情况需要植保行业通过改革性的化学和工程责罚决策提高食粮的产量和质料,责罚食粮供给不及的问题,植保行业依然具备发展后劲。行业机构预测,寰球植保结尾居品市集约600多亿好意思元,每年约保握3%-5%的增长,植保市鸠合座呈高涨趋势。公司植保CDMO业务专注于劳动好寰球率先的植保企业,现在管谈内居品主要以专利期内居品为主,每年皆会有一些新的居品进入放量。同期,公司也有往泥土健康、植物滋长退换、生物农药等新兴植保业务鸿沟探索。跟着可预思的植保去库存周期的行将收尾,公司依托于本人的化学合成期间才略、客户劳动才略以及寰球供应链布局,植保业务有望再行进入高涨期。
医药鸿沟,FDA在2023年批准了55款新药,包括38款新分子实体和17款生物成品,批准新药数目为近五年最高值,阐扬出医药市集极高的改革性和竞争性。这也为医药CDMO企业从早期开发、临床贪图到买卖化分娩全主义深度参与居品供应链提供了越来越多、愈加明确的契机。笔据Frost&Sullivan发布的《CDMO市集发展近况与畴昔趋势贪图论述》,寰球CDMO市集限制从2017年的394亿好意思元增长至2021年的632亿好意思元,复合增长率达到12.5%,估量2025年将达到1243亿好意思元,2030年将达到2310亿好意思元。2017年中国CDMO市集仅占寰球CDMO市集总限制的5.0%,到2021年已扩大至13.2%,估量于2025年之后将占据寰球市集的五分之一,国内CDMO市集成漫空间雄壮。CRO鸿沟,改革药跨国企业更倾向于接管CRO业务镌汰风险并提高研发效果,国内工程师红利也为国内CRO业务发展提供了有益条款。同期国内实行MAH(药品上市许可握有东谈主)轨制,医药行业新药研发的奏效也为国内医药市集和CDMO公司带来了新的契机。公司历程十多年的发展,现在在医药CDMO鸿沟还是成为国内头部企业之一,有望受益于行业成长。公司CRO业务东谈主才团队成立初步完善,现在还是与一系各国表里客户树立了关联,并奏效开展了业务合营。信托在畴昔CRO平台会为公司医药业务发展注入新的活力。
锂电板功能化学品方面皇冠体育信用盘+带新版老版手机端,笔据《中国锂离子电板电解液行业发展白皮书(2023年)》透露,2023年上半年中国锂离子电板电解液出货量为50.4万吨,估量2023年全年中国电解液出货量将达到116.9万吨,较2022年均有所增长,现在来看,国内新动力锂电市集呈现稳步增长的趋势。跟着畴昔公司管谈内买卖化试分娩居品冉冉落地,有望成为公司新的增长弧线。